Domain kreditkartenbonus.de kaufen?
Wir ziehen mit dem Projekt
kreditkartenbonus.de um.
Sind Sie am Kauf der Domain
kreditkartenbonus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditkartenbonus.de kaufen?
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **

Ähnliche Suchbegriffe für Rückkaufswert
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
Lencioni, Patrick M.: Der VorteilDer Vorteil , Es gibt für Unternehmen einen Wettbewerbsvorteil, der mächtiger als jeder andere ist. Handelt es sich dabei um eine überlegene Strategie? Schnellere Innovationen? Klügere Mitarbeiter? Nein, sagt der New-York-Times-Bestsellerautor Patrick Lencioni. Es geht nicht darum, was erfolgreiche Spitzen-Unternehmen mehr oder besser wissen als zweitklassige Organisationen, und wie clever sie sind. Das Einzige, was zählt, ist, wie "gesund" (vital und robust) sie sind. Patrick Lencionis neues Buch vereinigt in neuer Form - diesmal ist es keine Business-Fabel - seine enorme Erfahrung und viele Erkenntnisse aus seinen bisherigen Büchern. Es ist eine umfassende Darstellung des einzigartigen Vorteils, den "organisatorische Gesundheit" bietet. Ein Unternehmen ist immer dann "gesund", wenn es eine geschlossene Einheit bildet, das heißt, wenn sein Management, seine Prozesse und seine Kultur vereinheitlicht sind und einem gemeinsamen Ziel folgen. Die Geschäftsführung, alle Manager und Mitarbeiter ziehen an einem Strang. Gesunde Organisationen sind frei von politischen Ränkespielen, Grabenkämpfen und Chaos. Sie übertreffen so ihre Konkurrenten und bieten ein Umfeld, das Top-Leistungsträger nie verlassen wollen. Angereichert mit Geschichten, Tipps und Anekdoten aus seiner Praxis als Unternehmensberater liefert Patrick Lencioni Managern und Geschäftsführern ein wegweisendes und umsetzbares Modell für organisatorische Gesundheit. Er führt die Leser Schritt für Schritt durch 4 "Disziplinen" für vitale und robuste Unternehmen und zeigt: - wie an der Spitze ein geschlossenes Team aufgebaut wird. - wie die Führungskräfte sich an einigen wenigen, aber entscheidenden Fragen ausrichten. - wie Mitarbeiter auf allen Ebenen von den Antworten der Organisation auf diese Fragen überzeugt werden. - wie die Prozesse und Verfahren genutzt werden, um das übergeordnete Ziel zu stützen. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20131106, Produktform: Leinen, Autoren: Lencioni, Patrick M., Übersetzung: Döbert, Brigitte, Seitenzahl/Blattzahl: 205, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: 225, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 218, Breite: 144, Höhe: 25, Gewicht: 376, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **

Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
Top-Angebote
Produkte zum Begriff Rückkaufswert:
-
Lencioni, Patrick M.: Der VorteilDer Vorteil , Es gibt für Unternehmen einen Wettbewerbsvorteil, der mächtiger als jeder andere ist. Handelt es sich dabei um eine überlegene Strategie? Schnellere Innovationen? Klügere Mitarbeiter? Nein, sagt der New-York-Times-Bestsellerautor Patrick Lencioni. Es geht nicht darum, was erfolgreiche Spitzen-Unternehmen mehr oder besser wissen als zweitklassige Organisationen, und wie clever sie sind. Das Einzige, was zählt, ist, wie "gesund" (vital und robust) sie sind. Patrick Lencionis neues Buch vereinigt in neuer Form - diesmal ist es keine Business-Fabel - seine enorme Erfahrung und viele Erkenntnisse aus seinen bisherigen Büchern. Es ist eine umfassende Darstellung des einzigartigen Vorteils, den "organisatorische Gesundheit" bietet. Ein Unternehmen ist immer dann "gesund", wenn es eine geschlossene Einheit bildet, das heißt, wenn sein Management, seine Prozesse und seine Kultur vereinheitlicht sind und einem gemeinsamen Ziel folgen. Die Geschäftsführung, alle Manager und Mitarbeiter ziehen an einem Strang. Gesunde Organisationen sind frei von politischen Ränkespielen, Grabenkämpfen und Chaos. Sie übertreffen so ihre Konkurrenten und bieten ein Umfeld, das Top-Leistungsträger nie verlassen wollen. Angereichert mit Geschichten, Tipps und Anekdoten aus seiner Praxis als Unternehmensberater liefert Patrick Lencioni Managern und Geschäftsführern ein wegweisendes und umsetzbares Modell für organisatorische Gesundheit. Er führt die Leser Schritt für Schritt durch 4 "Disziplinen" für vitale und robuste Unternehmen und zeigt: - wie an der Spitze ein geschlossenes Team aufgebaut wird. - wie die Führungskräfte sich an einigen wenigen, aber entscheidenden Fragen ausrichten. - wie Mitarbeiter auf allen Ebenen von den Antworten der Organisation auf diese Fragen überzeugt werden. - wie die Prozesse und Verfahren genutzt werden, um das übergeordnete Ziel zu stützen. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20131106, Produktform: Leinen, Autoren: Lencioni, Patrick M., Übersetzung: Döbert, Brigitte, Seitenzahl/Blattzahl: 205, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Strategisches Management, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: 225, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 218, Breite: 144, Höhe: 25, Gewicht: 376, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Rückkaufswert einer Versicherungspolice? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird durch die Summe der eingezahlten Beiträge abzüglich der Kosten und Gebühren berechnet. Faktoren wie die Laufzeit der Police, die Höhe der Beiträge und die Art der Versicherung beeinflussen den Rückkaufswert einer Lebensversicherung. Auch die aktuellen Zinsen und die Performance der Kapitalanlagen des Versicherungsunternehmens können den Rückkaufswert beeinflussen. **
-
Welche Faktoren beeinflussen den Rückkaufswert einer Lebensversicherung? Und wie kann man den Rückkaufswert berechnen?
Die wichtigsten Faktoren, die den Rückkaufswert einer Lebensversicherung beeinflussen, sind die Laufzeit der Police, die Höhe der eingezahlten Beiträge und die aktuellen Zinsen. Um den Rückkaufswert zu berechnen, werden in der Regel die bisher eingezahlten Beiträge abzüglich der Kosten und Gebühren der Versicherungsgesellschaft berücksichtigt. Es gibt auch Online-Rechner, die dabei helfen können, den Rückkaufswert einer Lebensversicherung zu ermitteln. **
-
Wie kann der Rückkaufswert einer Versicherungspolice berechnet werden? Was beeinflusst den Rückkaufswert einer Lebensversicherung?
Der Rückkaufswert einer Versicherungspolice wird in der Regel durch die Versicherungsgesellschaft berechnet und basiert auf den eingezahlten Beiträgen abzüglich der Kosten und Gebühren. Der Rückkaufswert einer Lebensversicherung wird unter anderem von der Laufzeit, dem Versicherungstyp, den eingezahlten Beiträgen und den aktuellen Zinsen beeinflusst. **
-
Wann bekomme ich den Rückkaufswert?
Der Rückkaufswert wird normalerweise ausgezahlt, wenn du deine Police vor Ablauf kündigst. Die genaue Höhe des Rückkaufswerts hängt von verschiedenen Faktoren ab, wie z.B. der Laufzeit der Police, den eingezahlten Beiträgen und den bereits gezahlten Versicherungsleistungen. Es ist wichtig zu beachten, dass der Rückkaufswert in der Regel niedriger ist als die Summe der eingezahlten Beiträge, da auch Verwaltungskosten und Risikoprämien abgezogen werden. Bevor du deine Police kündigst, solltest du dich daher genau über die Höhe des Rückkaufswerts informieren. **
Ähnliche Suchbegriffe für Rückkaufswert
-
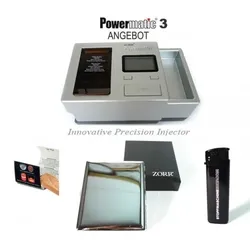
Zorr Powermatic 3 Deluxe SonderangebotZorr Powermatic 3 Deluxe Aktion Paket zum Sonderpreis Elektrische ZigarettenStopfmaschine Aktion Paket zum Best Preis: Orginal Zorr Powermatic 3 Deluxe Stopfmaschine mit Chrome Zigaretten-Etui für Ihre selbstgefertigte Zigaretten, Feuerzeug und Hydrostone Tabakbefeuchter. Mit diesem Angebot wird die Herstellung eigener Zigaretten zum Vergnügen Tabak einfüllen gewünschte Stopfdichte einstellen die Hülse drücken START jede Zigarette gleich, kein Herumhantieren mit dem Tabakschaft - das Ergebnis ist die absolut perfekte Filterzigarette Lieferumfang: 1x Powermatic 3 Deluxe + Elektrische Stopfmaschine von ZORR (2023 Modell) mit: 3x Reinigungswerkzeuge Umfangreicher Bedienungsanleitungen (im Deutsch, English, Nederlands) 1x EU Stecker 2 Jahr Fabrikgarantie auf die maschine 1x ZORR Chrome Zigaretten Etui Aufbewahrungsbox der Marke Zorr in verchromter Ausführung. Eine stilvolle Art, Ihre selbstgedrehten Zigaretten zu schützen und aufzubewahren 1 Feuerzeug Gratis Piezo-Feuerzeug mit Stopfmaschineshop.com druck. 1 Hydrostone Befeuchtungsstein Terracotta-Stein zur Befeuchtung von Tabak Versandkostenfrei nach Österreich und Deutschland. Weitere Powermatic 3+ Information: Powermatic 3 Erfahrungen Powermatic 3 VS Powermatic 4 Bedienungsanleitung FAQ Gibt es ähnliche alternative für die Powermatic 3+ TabakStopfer? Unsere kurze Antwort: Nein. Die lange Antwort: Wir haben alle Zigarettenmaschinen getestet, die auf den Markt kommen, und bisher haben wir keine gefunden, die der Qualität und der Benutzerfreundlichkeit der Powermatic 3 entspricht. Diese Powermatic Stopfmaschine ist die stabilste und fortschrittlichste derzeit verfügbare Maschine. Welcher Tabak ist am besten für die Powermatic 3 Plus geeignet? Die Powermatic 3 funktioniert am besten mit Volumentabak. Wir empfehlen, nur Volumentabak in Kombination mit dem Powermatic 3 zu verwenden. Dieser Tabak hat eine etwas kürzere Struktur als Standardtabak und ist daher besser für die Verwendung mit dem Powermatic 3+ geeignet. Fast jede Tabakmarke ist jetzt als Volumentabak erhältlich. Weitere Informationen zu diesem Thema finden Sie auf unserer Seite Tipps & Tricks Welche Hülsen für Powermatic 3? Die Maschine kann mit Alle Hülsen arbeiten und ist Geeignet für normale King Size als auch fur XL Filterhülsen. Also normale King Size Hülsen ( 17mm langer Filter, insgesamt 84mm lang), 100mm Hülsen und XL-Hülsen sind Geeignet. Auch XL Filterhülsen mit 25mm Filterlänge sind Geeignet. Wie viel tabak pro Zigarette? Die Powermatic 3 Plus verwendet zwischen 0,7 und 0,8 Gramm Tabak pro Zigarette. Eine komplette Zigarette wiegt etwa ein Gramm. Ohne Hülsen bleiben etwa 0,7 bis 0,8 Gramm Tabak. Also mit einer Tabakpackung von 320 Gramm (48,95 EUR) macht die Powermatic 3 etwa 480 Zigaretten. Welche Hülsen für Powermatic 3? Der Powermatic 3+ kann alle Hülsen verarbeiten: Die Maschine ist Geeignet für normale King Size als auch fur XL (Extra Lange) Hülsen. Also normale King Size Hülsen ( 17mm langer Filter, insgesamt 84mm lang), 100mm Hülsen und XL-Hülsen sind Geeignet. Auch XL Filterhülsen mit 25mm Filterlänge sind Geeignet. Wie viel tabak pro Zigarette? Die Powermatic 3 Plus verwendet zwischen 0,7 und 0,8 Gramm Tabak pro Zigarette. Eine komplette Zigarette wiegt etwa ein Gramm. Ohne Hülsen bleiben etwa 0,7 bis 0,8 Gramm Tabak. Also mit einer Tabakpackung von 320 Gramm (48,95 EUR) macht die Powermatic 3 etwa 480 Zigaretten. Was Kostet Die Powermatic 3 Plus? Die Powermatic 3+ kostet € 259,95 Euro inkl. Versand. Der Versand nach Deutschland, Österreich & Luxemburg ist kostenlos. (Gratis Versand)Sie können bei uns Jetzt den Powermatic 3+ auf Rechnung kaufen und später bezahlen via Klarna. Andere von uns angebotene Zahlungsmethoden sind Paypal, Kreditkarte, Giropay und Bankverbindung. Die Powermatic 3 Plus ist auf Lager und Sofort versandfertig. Heute bis 22:00 bestellt wird heute versendet! Geld zurück Garantie! Nicht zufrieden? Dann bekommen Sie Ihr Geld zurück! Wenn Sie mit diesem Produkt nicht zufrieden sind, haben Sie bei uns eine 14-tägige Geld-Zurück-Garantie. Kann ich meine Rechnung später zahlen? Ja, Kauf auf Rechnung ist möglich, wenn Sie das wünschen, wählen Sie als Zahlart "Klarna" aus, Sie zahlen dann erst nach Erhalt der Ware. Wichtig! Die Rechnung kommt dann direkt von Klarna, nicht vom Stopfmaschineshop. Kann ich meine Bestellungen verfolgen? Ja Natürlich. Sobald Ihre Bestellung unser Lager verlässt, erhalten Sie von uns eine E-Mail mit einer Sendungsverfolgungsnummer (Track-and-Trace-Code). So können Sie genau sehen, wann Ihre Bestellung bei Ihnen angeliefert wird. Wann wird meine Bestellung versendet? Wenn Sie vor 22:00 Uhr bestellen, wird Ihre Bestellung noch am selben Tag verschickt. Auch am Wochenende. GRATIS. Haben Sie weitere Fragen? Wenn Sie weitere Fragen haben, oder für weitere Informationen zum Produkt stehen wir Ihnen selbstverständlich gerne beratend zur Seite. Bitte Kontaktieren Sie uns ganz unverbindlich via Email oder Whatsapp. Diese Maschinen sind NICHT zur kommerziellen Nutzung geeignet (ausschliesslich für den privaten Heimgebrauch).266,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der garantierte Rückkaufswert?
Der garantierte Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft dem Versicherungsnehmer auszahlt, wenn er seine Police vorzeitig kündigt. Dieser Wert wird bei Vertragsabschluss festgelegt und basiert auf den eingezahlten Prämien abzüglich der Kosten und Gebühren. Er dient als Sicherheitsnetz für den Versicherungsnehmer, falls er die Police aus irgendeinem Grund vor Ablauf der Laufzeit kündigen muss. Es ist wichtig zu beachten, dass der garantierte Rückkaufwert in der Regel niedriger ist als der tatsächliche Barwert der Police, da die Versicherungsgesellschaft auch ihre Kosten decken muss. Es lohnt sich daher, vor Vertragsabschluss die genauen Bedingungen und Konditionen für den garantierten Rückkaufwert zu prüfen. **
-
Was bedeutet Rückkaufswert bei Risikolebensversicherung?
Der Rückkaufwert bei einer Risikolebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer erhalten kann, wenn er die Police vor Ablauf der Laufzeit kündigt. Dieser Wert wird durch die Beiträge und die bereits gezahlten Prämien abzüglich der Kosten und Gebühren der Versicherung berechnet. In der Regel ist der Rückkaufwert in den ersten Jahren der Police relativ niedrig, da die Kosten und Gebühren zu Beginn höher sind. Es ist wichtig zu beachten, dass der Rückkaufwert nicht mit der Todesfallleistung der Versicherung verwechselt werden sollte, da diese im Falle des Todes des Versicherten an die Begünstigten ausgezahlt wird. Es ist ratsam, sich vor der Kündigung einer Risikolebensversicherung über den Rückkaufwert und mögliche Konsequenzen zu informieren. **
-
Was versteht man unter Rückkaufswert?
Was versteht man unter Rückkaufwert? Der Rückkaufwert ist der Betrag, den eine Versicherungsgesellschaft einem Versicherungsnehmer auszahlt, wenn dieser seine Police vor Ablauf der Vertragslaufzeit kündigt. Er setzt sich aus den eingezahlten Beiträgen abzüglich der Kosten und einer eventuellen Abschlussprovision zusammen. Der Rückkaufwert ist in der Regel niedriger als die Summe der eingezahlten Beiträge, da die Versicherungsgesellschaft auch Kosten für Verwaltung und Risikoabsicherung abzieht. Es ist wichtig, den Rückkaufwert einer Versicherungspolice zu kennen, bevor man eine vorzeitige Kündigung in Betracht zieht. **
-
Hat eine Risiko Lebensversicherung einen Rückkaufswert?
Hat eine Risiko Lebensversicherung einen Rückkaufwert? Nein, eine Risiko Lebensversicherung hat in der Regel keinen Rückkaufwert, da sie keinen Sparanteil enthält. Bei einer Risikolebensversicherung zahlt die Versicherungsgesellschaft im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus. Es handelt sich also um eine reine Risikoabsicherung ohne Kapitalaufbau. Im Gegensatz dazu haben Kapitallebensversicherungen oder Rentenversicherungen einen Rückkaufwert, da sie neben dem Todesfallschutz auch eine Spar- oder Anlagekomponente beinhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.